Por Márcio José Barcellos Mathias, advogado de servidores públicos. Atualizado em 14 de outubro de 2026.
O servidor público do Paraná que já está aposentado ou que recebe pensão pela Paranaprevidência, tem direito à isenção do Imposto de Renda sobre esses proventos quando for diagnosticado com uma das doenças listadas no art. 6º, XIV, da Lei nº 7.713/1988.
O pedido deve ser feito na própria Paranaprevidência, através de um requerimento único que também vale para a isenção da contribuição previdenciária, e o imposto descontado nos últimos cinco anos pode ser recuperado.
Quem ainda está na ativa, mesmo em licença para tratamento de saúde, não tem esse direito sobre o salário.
O restante deste guia explica cada uma dessas frases, porque é nos detalhes que a maioria dos pedidos se perde.
Resumo rápido
- Quem tem direito: aposentados e pensionistas da Paranaprevidência com doença da lista legal, em qualquer modalidade de aposentadoria.
- Quem não tem: servidor em atividade, ainda que licenciado (STJ, Tema 1.037).
- Doença atual? Não precisa. Câncer curado ou doença controlada mantém o direito (Súmula 627 do STJ).
- Onde pedir: Paranaprevidência, presencialmente (com agendamento) ou pelo e-mail
- Retroativo: até cinco anos de imposto descontado, contados a partir do diagnóstico ou da aposentadoria.
- Não confunda com a isenção para quem ganha até R$ 5 mil, criada pela Lei nº 15.270/2025. São regras diferentes.
Quanto dinheiro pode estar em jogo?
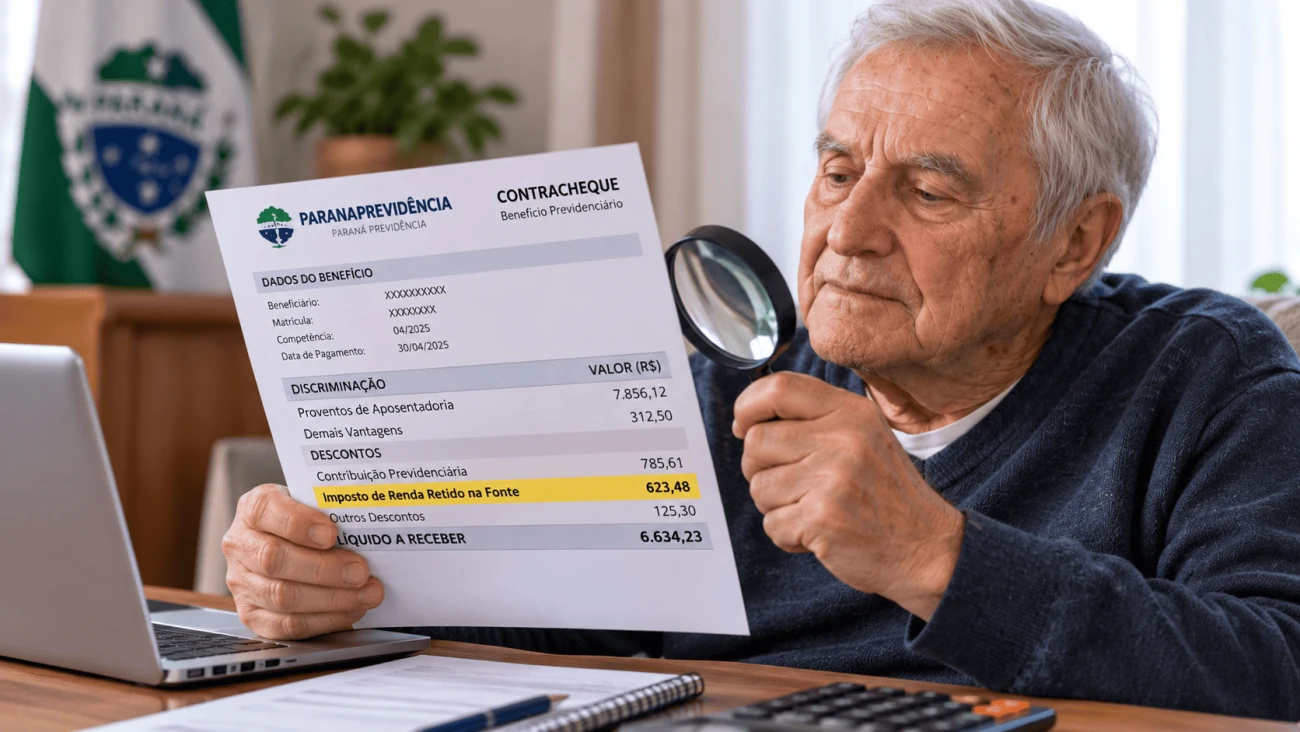
Pegue o seu último contracheque da Paranaprevidência e procure a linha do Imposto de Renda Retido na Fonte. Multiplique esse valor por sessenta e cinco, que são sessenta meses mais cinco parcelas de 13º. O resultado dá uma ideia aproximada do que pode ser devolvido a quem tem uma das doenças da lei e nunca pediu a isenção, já que cinco anos é o prazo máximo para pedir de volta o que foi descontado.
Esse prazo tem um efeito que pouca gente percebe. Cada contracheque emitido sem o pedido empurra para fora do prazo o desconto feito há cinco anos, e aquele mês não volta mais. Por isso, quem tem o direito perde dinheiro todos os meses em que deixa o pedido para depois.
Talvez você esteja pensando que isso não é com você, porque está bem. Guarde essa frase, porque ela é o motivo pelo qual este guia existe.
A história que me fez levar esse assunto a sério
Meu pai é médico e, durante muitos anos, também trabalhou como perito nomeado em processos judiciais. Passou boa parte da vida do lado de lá da mesa, examinando pessoas e escrevendo, com a própria caneta, se a doença delas era grave o bastante para gerar um direito.
Em 2018 ele trocou de cadeira. Foi diagnosticado com doença isquêmica crônica do coração e fez uma angioplastia, com implante de stents. Recuperou-se bem, voltou a trabalhar e, aposentado pelo Município de Guarapuava e pelo INSS, solicitou a isenção do Imposto de Renda sobre as duas aposentadorias.
O Município, depois da perícia médica oficial, reconheceu o direito. O INSS negou. A mesma pessoa, o mesmo coração, os mesmos exames, e duas respostas opostas. Foi preciso recorrer à Justiça Federal e o perito nomeado pelo juiz reconheceu a cardiopatia grave e respondeu, com todas as letras, que a angioplastia não curou a doença coronariana, apenas a controlou.
Conto essa história logo no começo porque ela desmonta duas ideias muito comuns entre os aposentados do serviço público. A primeira é a de que a isenção seria um favor para quem está muito mal, acamado ou em cadeira de rodas, quando a lei nunca exigiu que você estivesse morrendo. A segunda é a de que, se o direito existisse mesmo, alguém do RH, da Paranaprevidência ou o contador já teria avisado. Ninguém tem o dever de avisar você, e a isenção só é concedida a quem pede.
O que é a isenção do Imposto de Renda por doença grave?
Pense na lei como alguém que faz sempre as mesmas duas perguntas, sem nunca mudar o tom. Ela não quer saber se você parece doente ou se chegou à perícia dirigindo o próprio carro. Pergunta apenas o que você recebe e o que você tem. Está escrito assim no art. 6º, XIV, da Lei nº 7.713/1988:
Art. 6º. Ficam isentos do imposto de renda os seguintes rendimentos percebidos por pessoas físicas: XIV – os proventos de aposentadoria ou reforma motivada por acidente em serviço e os percebidos pelos portadores de moléstia profissional, tuberculose ativa, alienação mental, esclerose múltipla, neoplasia maligna, cegueira, hanseníase, paralisia irreversível e incapacitante, cardiopatia grave, doença de Parkinson, espondiloartrose anquilosante, nefropatia grave, hepatopatia grave, estados avançados da doença de Paget (osteíte deformante), contaminação por radiação, síndrome da imunodeficiência adquirida, com base em conclusão da medicina especializada, mesmo que a doença tenha sido contraída depois da aposentadoria ou reforma.
Leia de novo, devagar, e procure nesse texto as palavras "incapaz", "acamado", "em tratamento" ou "com sintomas". Elas não estão lá e também não há limite de tempo nem exigência de que a doença impeça você de trabalhar.
À primeira pergunta ("o que você recebe?"), a resposta tem de ser provento de aposentadoria, reforma ou pensão. À segunda ("o que você tem?"), a resposta tem de ser uma das doenças da lista, reconhecida por laudo médico. Com as duas respostas certas, aquele rendimento deixa de ser tributado.
Repare num detalhe da redação que vai fazer diferença mais adiante. A lei não isenta a pessoa, isenta um rendimento dela. São os proventos que deixam de ser tributados e não tudo o que você ganha, de modo que o aluguel de um imóvel ou a renda de um trabalho autônomo continuam pagando imposto normalmente, mesmo depois de reconhecida a isenção.
Também vale separar a isenção de outro direito com o qual ela costuma ser confundida. A isenção do IR não está relacionado com a aposentadoria por incapacidade. Na aposentadoria por incapacidade, o perito quer saber se você consegue trabalhar; na isenção, essa pergunta não deveria nem aparecer.
Quem tem direito à isenção do IR sendo servidor do Paraná?
No serviço público estadual, três respostas à pergunta "o que você recebe?" abrem a porta da isenção.A primeira são os aposentados, em qualquer modalidade, seja por incapacidade permanente, voluntária, compulsória, especial, da pessoa com deficiência, de professor ou de policial civil ou penal. Muita gente acredita que só quem se aposentou por invalidez pode pedir e esse é um dos equívocos que mais afastam servidores do próprio direito. A lei protege o provento, não o motivo pelo qual você deixou de trabalhar. A única hipótese em que a causa da aposentadoria faz diferença é a do acidente em serviço, que você vai ver mais adiante.
A segunda são os pensionistas, pelo inciso XXI do mesmo artigo. Pense na viúva de um servidor que, anos depois de começar a receber a pensão, descobre um câncer de mama. A doença que conta é a de quem recebe a pensão, não a de quem faleceu, e é ela quem pode pedir a isenção sobre o que recebe.
A terceira são os militares inativos. A reforma está escrita na lei com todas as letras, enquanto a reserva remunerada, que é a forma de inatividade mais comum do policial e do bombeiro militar, tem um tratamento próprio, explicado num tópico específico deste guia.
A doença também não precisa ter surgido antes da aposentadoria. Quem se aposentou em 2015 e recebeu um diagnóstico de câncer em 2022 tem o mesmo direito de quem se aposentou por causa da doença, porque a lei diz que a isenção vale "mesmo que a doença tenha sido contraída depois da aposentadoria ou reforma". O que muda é apenas o ponto de partida da isenção e da devolução, que passa a ser a data do diagnóstico.
Policial e bombeiro militar da reserva remunerada tem direito?
Na via administrativa, não. A Paranaprevidência e o serviço oficial do Governo do Paraná excluem expressamente os policiais militares da reserva remunerada do pedido de isenção do IR, sob o argumento de que a lei fala em "aposentadoria ou reforma" e a reserva não seria nem uma coisa nem outra.
Imagine dois homens que serviram por trinta anos no Estado do Paraná, um investigador da Polícia Civil aposentado e um sargento da PM na reserva, ambos diagnosticados com câncer de próstata. Pela leitura administrativa, o primeiro deixará de pagar imposto sobre os proventos e o segundo continuará pagando.
O Tribunal de Justiça do Paraná não tem aceitado essa diferença. Em agosto de 2026, a 3ª Câmara Cível equiparou a reserva remunerada à inatividade para fins de isenção e mandou devolver os valores retidos (autos 0011621-23.2026.8.16.0014, julgado em 10/08/2026).
A palavra final virá do STJ no Tema Repetitivo 1.462, afetado em junho de 2026, e ninguém pode garantir hoje qual será o resultado. A suspensão determinada pelo STJ alcança apenas parte dos processos dos Juizados Especiais da Fazenda Pública, e as demais ações seguem o seu curso. Enquanto isso, o prazo de cinco anos continua correndo, de modo que esperar o julgamento pode custar parte da restituição. A escolha entre o Juizado e a Vara da Fazenda Pública, o momento de ajuizar e o pedido liminar para suspender os descontos são decisões que precisam ser tomadas caso a caso.
Quem fica de fora da isenção?
Toda regra que abre uma porta deixa gente do lado de fora e conhecer esses casos evita duas frustrações opostas, a de quem gasta tempo num pedido que não tem como prosperar e a de quem desiste de um direito porque ouviu um não.
Quem ainda está trabalhando não tem direito à isenção sobre o salário, mesmo que tenha uma das doenças da lista e esteja em licença para tratamento de saúde, porque o servidor licenciado continua em atividade. Em 2020, o STJ fechou essa questão no Tema 1.037, e no mesmo ano o STF julgou a ADI 6.025 e afirmou que o Judiciário não pode ampliar a isenção para além do que a lei escreveu. Eu reconheço que essa regra incomoda, porque o servidor com câncer que continua trabalhando por necessidade arca com os mesmos remédios e exames do colega aposentado. Mas é a regra em vigor, e o que posso dizer a esse servidor é que o direito nasce no dia da aposentadoria.
O mesmo raciocínio vale para quem acumula dois cargos. Pense na professora que se aposentou em uma matrícula e continua trabalhando na outra. Os proventos da matrícula aposentada podem ser isentos, enquanto a remuneração da matrícula em atividade continua tributada. Como resultado, a mesma pessoa, com a mesma doença, recebe dois tratamentos diferentes no mesmo contracheque.
Também não é isento quem tem uma doença que não está na lista, porque o rol é taxativo, como decidiram o STJ no Tema 250 e o STF na ADI 6.025. Diabetes, fibromialgia, depressão, ansiedade, hipertensão isolada e perda auditiva da idade, por mais que causem sofrimento real, não geram a isenção por si mesmas. Mas não feche este guia cedo demais, porque algumas dessas condições, com o tempo, levam a doenças que estão na lista, como você vai ver no tópico das doenças.
Quais rendimentos ficam isentos e quais não ficam?
São isentos os proventos que você recebe por estar inativo. Entram aqui a aposentadoria paga pela Paranaprevidência, os proventos de reforma do policial e do bombeiro militar, a pensão recebida por quem tem uma das doenças da lista e o 13º desses mesmos proventos.
A previdência privada também é isenta, e muita gente esquece esse item, que pode valer tanto quanto os proventos. Se você recebe complementação de aposentadoria de um fundo de pensão ou de um plano de previdência complementar, esses valores também estão protegidos. O STJ decidiu que o resgate de planos PGBL e VGBL segue a mesma lógica (REsp 1.583.638, 2ª Turma, 2021) e o entendimento ficou tão consolidado que a própria Procuradoria-Geral da Fazenda Nacional deixou de contestar e de recorrer nesses casos (Parecer SEI nº 212/2025). Fica de fora apenas o pecúlio pago antecipadamente ao próprio contribuinte.
Não são isentas as outras rendas que você tenha. Aluguéis, pró-labore, rendimentos de aplicações, trabalho autônomo e a remuneração de um cargo em que você continue na ativa seguem tributados normalmente. O policial aposentado que dá aulas de tiro ou aluga uma sala comercial vai continuar declarando e pagando imposto sobre essas receitas.
E existe um ponto que gera bastante discussão: não há limite de renda para a isenção. Um aposentado que recebe R$ 30 mil por mês e tem uma neoplasia maligna tem exatamente o mesmo direito de quem recebe R$ 8 mil. Há quem critique a regra por isso, mas, quando o Congresso teve a oportunidade de mexer nela, fez o contrário. A Lei nº 15.270/2025, que criou a tributação mínima para quem recebe mais de R$ 600 mil por ano, incluiu até rendimentos isentos na conta, mas excluiu expressamente os proventos isentos por doença grave. A consequência prática é que quem mais perde por não pedir é justamente quem tem os proventos mais altos, porque é sobre eles que a alíquota de 27,5% pesa com mais força.
A isenção para quem ganha até R$ 5 mil é a mesma coisa?
Não, e essa confusão está levando muita gente a desistir de um direito. A Lei nº 15.270/2025 fez com que, a partir de 2026, quem recebe até R$ 5 mil por mês em rendimentos tributáveis deixasse de ter Imposto de Renda retido, com redução para quem recebe entre R$ 5 mil e R$ 7.350. Essa regra vale para qualquer contribuinte e depende só da faixa de renda.
A isenção por doença grave é outra coisa, porque não tem limite de renda e olha para trás. Quem hoje está na faixa isenta pode concluir que a isenção por doença grave perdeu a importância, e se engana por dois motivos. O primeiro é que a devolução alcança os cinco anos anteriores ao pedido, quando a regra nova ainda não existia e o imposto era descontado normalmente. O segundo é que, para quem se aposentou antes das datas de corte, a doença grave também pode afastar a contribuição previdenciária, tema que tem um tópico próprio mais adiante.
Também não confunda com a parcela isenta de quem tem 65 anos ou mais. A idade, sozinha, não gera a isenção por doença grave e a doença grave não exige idade mínima.
Quais doenças dão direito à isenção?
A lista é taxativa e isso significa que nenhuma doença entra por ser parecida com outra ou por causar o mesmo sofrimento. Mas repare no outro lado da mesma regra: se ninguém pode acrescentar doenças à lista, ninguém pode retirar delas o que a lei não retirou, nem exigir que o câncer seja "grave", que a cegueira seja dos dois olhos ou que a esclerose múltipla esteja em surto.
- Neoplasia maligna (câncer): de qualquer tipo, inclusive já tratado, e inclusive o carcinoma basocelular de pele. Em agosto de 2026, o STJ reconheceu a isenção num caso de carcinoma basocelular que o tribunal estadual tinha chamado de "leve", e disse que a ausência da palavra "grave" ao lado da neoplasia é um "silêncio eloquente" da lei (AREsp 3.246.947/RS).
- Cardiopatia grave: doença coronariana tratada com stent ou ponte de safena, infarto, insuficiência cardíaca, cardiomiopatias, doenças valvares importantes e arritmias graves, desde que a gravidade esteja demonstrada.
- Doença de Parkinson: o Parkinson propriamente dito (CID G20). Não entram os parkinsonismos de outras causas nem o tremor essencial.
- Esclerose múltipla, inclusive em fase de remissão.
- Alienação mental: demências como o Alzheimer e a demência vascular, e esquizofrenia e outras psicoses crônicas. O STJ decidiu em 2026 que não se pode exigir estágio avançado (REsp 2.187.213/SC).
- Cegueira: inclusive a de um olho só e a visão tão reduzida que a medicina a trata como cegueira. Glaucoma, retinopatia diabética e degeneração macular estão entre as causas mais comuns.
- Paralisia irreversível e incapacitante: sequelas de AVC, de lesão na medula ou de poliomielite, ELA e lesões permanentes de nervos.
- Nefropatia grave: doença renal crônica avançada de qualquer causa, inclusive em diálise ou após transplante.
- Hepatopatia grave: cirrose de qualquer origem e hepatites crônicas que já produziram fibrose avançada.
- Síndrome da imunodeficiência adquirida (AIDS), inclusive a infecção pelo HIV sem sintomas, com carga viral controlada.
- Espondiloartrose anquilosante, que a medicina chama de espondilite anquilosante (CID M45). Não é o desgaste comum da coluna.
- Hanseníase, inclusive já tratada, e tuberculose ativa.
- Estados avançados da doença de Paget e contaminação por radiação.
- Moléstia profissional e acidente em serviço.
- Fibrose cística, incluída por outra lei (art. 30, § 2º, da Lei nº 9.250/1995) e reconhecida pela própria Paranaprevidência.
Algumas doenças muito comuns entre aposentados não estão na lista, mas podem chegar à isenção por outros caminhos. Pela consequência, o diabetes pode evoluir para nefropatia grave ou cegueira, e a hipertensão de longa data pode produzir uma cardiopatia grave, caso em que o laudo deve tratar da doença que está na lista e não da doença de origem. Pela origem, a depressão agravada pelo trabalho ou a perda auditiva causada pelo ruído do serviço podem ser moléstia profissional. Pela gravidade, uma depressão recorrente que se tornou crônica e compromete o juízo de realidade pode ser enquadrada, excepcionalmente, como alienação mental. A pergunta certa não é "minha doença está na lista?", e sim "minha doença já levou a alguma coisa que está na lista?".
Por que algumas doenças são mais fáceis de comprovar do que outras?
Duas pessoas com doenças da lista podem ter experiências completamente diferentes ao pedir a isenção. Uma recebe a resposta em poucas semanas, sem perícia; a outra passa por duas juntas médicas, ouve um não e termina na Justiça. A diferença quase nunca está no direito, e sim no que a lei pede junto com o nome da doença. Se você ler a lista com atenção, vai perceber que as doenças chegam por três portas diferentes.
A primeira porta pede só o nome. Neoplasia maligna, esclerose múltipla, doença de Parkinson, AIDS, hanseníase, cegueira, espondiloartrose anquilosante e fibrose cística aparecem na lei sem nenhum adjetivo. Confirmado o diagnóstico, não é preciso provar mais nada sobre gravidade, e muitas vezes um único exame fala por si, como a biópsia no câncer, com a data do diagnóstico escrita no próprio documento.
A segunda porta pede o nome e um adjetivo. É o caso da cardiopatia grave, da nefropatia grave, da hepatopatia grave, da doença de Paget em estados avançados, da paralisia irreversível e incapacitante e da tuberculose ativa. Aqui o diagnóstico sozinho não basta, e é justamente no adjetivo que mora a interpretação do perito. Quase todas as negativas que parecem injustas nascem de uma palavra: "grave".
A terceira porta pede o nome e uma ligação. A moléstia profissional precisa da ligação com o trabalho, o acidente em serviço precisa da ligação com a aposentadoria e a contaminação por radiação precisa da ligação com uma exposição comprovada.
Já estou curado. Ainda tenho direito?
Tem. A Súmula 627 do STJ diz que o contribuinte faz jus à isenção "não se lhe exigindo a demonstração da contemporaneidade dos sintomas da doença nem da recidiva da enfermidade". Em linguagem simples, controlar uma doença não é o mesmo que deixar de tê-la.
Isso pesa muito no câncer. É comum encontrar aposentados que desistem porque o tumor foi retirado há dez anos e eles nunca mais tiveram recidiva, como se o fim do tratamento tivesse apagado o direito. Se você teve câncer há muitos anos, procure os documentos antes de concluir que não consegue mais prová-lo, porque o hospital onde você foi operado é obrigado a guardar o prontuário e a entregar uma cópia quando você pede.
O mesmo vale para a cardiopatia tratada com stent, para a esclerose múltipla em remissão e para o HIV com carga viral indetectável.
Qual o melhor caminho: pedido administrativo ou ação judicial?
Existem dois caminhos para obter a isenção e recuperar o imposto. Um é mais rápido e econômico, o outro é mais caro e demorado, e a escolha entre eles depende da orientação profissional que você vai receber.
Muitos advogados preferem entrar direto com um processo na Justiça, porque a liminar para interromper os descontos do Imposto de Renda pode sair mais rápido. O problema é o que vem depois. A ação judicial tem custas processuais e a restituição é paga por Requisição de Pequeno Valor ou Precatório.
Quando o valor passa do teto da requisição de pequeno valor, que no Paraná é de R$ 24.782,81 (Resolução SEFA nº 4/2026), o pagamento sai por precatório, que costuma levar anos para ser liberado. Para quem tem proventos mais altos e cinco anos de imposto a recuperar, esse teto é ultrapassado com facilidade.
A correção também pesa. Desde a Emenda Constitucional nº 136/2025, os precatórios e requisições contra os Estados são atualizados pelo IPCA, com juros simples de 2% ao ano (art. 97, §§ 16 e 16-A, do ADCT). Na prática, isso significa receber menos do que a Selic, que hoje está em 13,75% ao ano e é justamente a taxa que a Receita Federal usa para corrigir as restituições.
Por isso, sempre que possível, eu oriento meus clientes a começarem pela via administrativa. Ela tem duas etapas. Primeiro a isenção é reconhecida pela Paranaprevidência e o desconto deixa de aparecer no contracheque; depois, a restituição é pedida à Receita Federal com a entrega das declarações retificadoras dos anos em que houve desconto indevido. É comum a Receita pedir documentos complementares, como o comprovante de rendimentos, o processo de concessão da aposentadoria ou da pensão e, novamente, o laudo.
Embora a interrupção definitiva dos descontos possa demorar alguns dias a mais do que uma liminar, a restituição dos impostos descontados nos últimos anos é muito mais rápida. Você não precisa esperar anos para receber, porque a Receita Federal costuma devolver o valor em aproximadamente 90 dias depois da confirmação da isenção, corrigido pela Selic. Por que esperar mais pelo resultado final, e ainda receber menos? Não tem lógica.
A Justiça continua sendo o caminho quando a via administrativa se fecha. Se a Paranaprevidência negar o pedido, se a gravidade da doença ou a data do diagnóstico estiverem em discussão, ou se você for policial ou bombeiro militar da reserva remunerada, que a Paranaprevidência exclui do pedido, aí a ação judicial é o que resta.
Como pedir a isenção na Paranaprevidência: passo a passo
O pedido é gratuito e o prazo de análise, segundo o próprio Governo do Paraná, é "variável". A Paranaprevidência unificou o requerimento, de modo que o mesmo formulário serve para a isenção do Imposto de Renda e para a da contribuição previdenciária, que são analisadas de forma independente.
- Baixe o requerimento de isenção no site da Paranaprevidência (página "Contribuição Previdenciária e Isenções") ou na página do serviço no portal do Governo do Paraná. Todos os campos são obrigatórios. Na mesma página há o requerimento de reconsideração, para quem teve o pedido negado.
- Preencha, assine e junte os documentos pessoais: RG, CPF, comprovante de residência e o último contracheque.
- Junte a documentação médica. Se você já tem laudo de serviço médico oficial, anexe. Se não tem, apresente o atestado do seu médico com a doença escrita como está na lei, o CID-10 e a data de início da doença, acompanhado dos exames e documentos que comprovam essas informações. Todo histórico clínico que você tiver ajuda.
- Protocole por um destes caminhos:
- Central de Atendimento em Curitiba: Rua Inácio Lustosa, 700, subsolo, bairro São Francisco, de segunda a sexta, das 8h30 às 17h.
- Postos de atendimento no interior: a lista está no site da Paranaprevidência.
- Batalhões da PM-PR: atendimento exclusivo para aposentados e pensionistas da Polícia Militar.
- Correios: com a firma da assinatura reconhecida em cartório, para Rua Inácio Lustosa, 700, Bloco Previdenciário, São Francisco, CEP 80510-000, Curitiba/PR.
- Através do email: [email protected]
5. Compareça à perícia, se for chamado. Quando os documentos não bastarem, a Paranaprevidência agenda uma avaliação presencial por junta médica oficial.
Dúvidas sobre o andamento podem ser tiradas pelo telefone 0800 643 0037 ou por meio da Central Telefônica, 41. 3304-3000.
O que o laudo médico precisa dizer?
O laudo é o ponto em que mais pedidos se perdem. Pela Resolução n. 408/2025 da Paranaprevidência, ele deve conter:
- o diagnóstico, com o CID-10;
- a expressão literal da doença, como está escrita na lei;
- a data de início da condição, com os documentos médicos que a fundamentam;
- o local e a data do exame ou da emissão do laudo;
- o nome completo, a assinatura e o número do CRM do médico;
- o carimbo ou timbre do órgão emissor, quando for laudo oficial.
A exigência da expressão literal parece detalhe, mas não é. Uma servidora aposentada em 2022 teve o pedido negado em primeira instância pela justiça porque os documentos falavam em "carcinoma basocelular" e não ficou claro para quem julgava que aquilo era um câncer. No recurso, ela juntou uma declaração do médico dizendo o óbvio para quem é da área, que carcinoma basocelular é neoplasia maligna, CID C44, e a Turma Recursal reconheceu a isenção (TJPR, 6ª Turma Recursal, 0011564-54.2024.8.16.0182, julgado em 28/03/2025).
Se o seu exame diz "adenocarcinoma", "melanoma" ou "carcinoma", peça ao médico que escreva também, com todas as letras, "neoplasia maligna".
Se o caso é de coração, o laudo precisa dizer "cardiopatia grave" e explicar por que ela é grave, com os procedimentos, os exames e a classe funcional, e não apenas "paciente portador de cardiopatia".
A data de início da condição ou doença vale dinheiro, porque é dela que se conta a isenção e a devolução. Um laudo que diz apenas "paciente portador de" deixa essa pergunta sem resposta, e quem responde, então, é o perito, quase sempre com a data mais recente.
E se a Paranaprevidência negar o pedido?
A negativa administrativa não é a última palavra. A Paranaprevidência disponibiliza um requerimento de reconsideração e o esgotamento da via administrativa não é obrigatório para ir à Justiça. No processo judicial, o juiz não fica preso ao laudo oficial e pode reconhecer a doença com base em relatórios e exames particulares, como admite a Súmula 598 do STJ.
O TJPR já fez isso em diversos casos concretos. Num deles, a 3ª Câmara Cível reconheceu a isenção a um servidor aposentado com cardiopatia isquêmica tratada com stent, com base em atestados e relatório do médico particular, sem laudo oficial e fixou o início da isenção na data do diagnóstico (autos 0003303-17.2021.8.16.0179, julgado em 26/03/2024).
Foi o mesmo caminho que resolveu o caso do meu pai, na Justiça Federal.
Como recuperar o imposto dos últimos cinco anos?
Reconhecida a isenção, o ganho aparece em dois momentos e vale separar um do outro. O primeiro olha para frente, porque o imposto deixa de ser descontado dos proventos. Se antes eram retidos R$ 1.000,00 por mês, esse valor passa a ficar com você todos os meses, enquanto você receber a aposentadoria ou a pensão.
O segundo momento envolve olhar para trás. São os valores que já foram descontados e que precisam ser recuperados e aqui o dinheiro não volta sozinho. Depois que a Paranaprevidência reconhece a isenção, o desconto é suspenso nos contracheques seguintes, mas o que foi retido antes só é devolvido se você pedir.
Quanto dá para recuperar depende de uma data. A recuperação dos valores pagos indevidamente começa no momento em que o direito surgiu, que é a data do diagnóstico ou a da aposentadoria, a que vier depois.
A restituição fica limitada aos cinco anos anteriores ao pedido por causa da prescrição, que é a perda do direito pelo passar do tempo. Quem foi diagnosticado há dois anos recupera dois anos. Quem foi diagnosticado há oito anos recupera cinco e, cada mês que passa, um mês deixa de ser restituído.
Com a data definida, existem dois caminhos para recuperar o dinheiro. Primeiro, pela via administrativa, a restituição é solicitada à Receita Federal com a entrega das declarações retificadoras dos anos em que houve desconto indevido. Não há custas processuais e o pagamento costuma sair depois do processamento das retificadoras.
Pela via judicial, um único processo pode pedir o reconhecimento da isenção desde o diagnóstico, uma decisão liminar para suspender os descontos logo no início e a condenação do Estado a devolver o que foi retido nos últimos cinco anos. Depois que a decisão se torna definitiva, o pagamento sai por requisição de pequeno valor ou por precatório, conforme o valor.
Depois da isenção, preciso continuar declarando?
Sim. Mesmo com a isenção reconhecida, a declaração anual do Imposto de Renda continua obrigatória para quem se enquadra nos critérios da Receita. Os proventos passam a ser declarados como rendimentos isentos por moléstia grave, e deixar de declarar pode gerar multa e até a suspensão do CPF.
Vale a pena contratar um advogado?
Vou ser bem direto: você pode pedir a isenção sozinho. Hoje existe muita informação espalhada na internet, e neste guia e nas minhas redes sociais eu explico boa parte do que você precisa saber. Se você é do tipo que gosta de pesquisar e resolver as coisas por conta própria, este conteúdo também é para você, e está tudo bem.
Mas existe uma diferença importante entre ter acesso à informação e saber o que fazer com ela. Na isenção do Imposto de Renda, não basta saber que você tem uma doença da lista. É preciso entender por qual porta ela entra, o que o laudo precisa dizer para que o perito enxergue a gravidade, qual data de início vai ser usada para contar a devolução e se a isenção da contribuição previdenciária também está em jogo.
Já vi muitas situações em que a pessoa esqueceu da previdência privada, deixou de que pode ser a parte esquecida da restituição. São direitos diferentes, com regras próprias, e é justamente aqui que mora o problema.
Por isso, o meu trabalho é olhar para o conjunto de documentos antes de você protocolar o pedido, identificar todos os direitos envolvidos, organizar a documentação médica e escolher, com você, o caminho que faz mais sentido para o seu caso.
Se mesmo assim você quiser fazer sozinho, este guia foi feito para que você tome decisões mais conscientes.
Mas, se perceber que o seu caso tem detalhes demais para seguir uma receita pronta, ou se o seu pedido já foi negado, aí talvez seja o momento de pedir ajuda e nesse último caso a ação judicial exige advogado.
Como escolher um bom advogado especializado?
Hoje em dia tem muito advogado na internet falando em números, como "milhares de clientes" e "milhões recuperados". Impressionar com números é fácil. Explicar com clareza por que a sua cardiopatia é grave para a lei, qual é a data que vai contar para a devolução e o que fazer com a contribuição previdenciária, isso já é outra história.
Preste atenção às perguntas que o profissional faz. Se ele quer saber quando a sua aposentadoria ou pensão foi concedida, quando a doença foi diagnosticada, quais exames você tem, se existe previdência privada e se você já pediu alguma coisa à Paranaprevidência, provavelmente está tentando compreender o conjunto antes de chegar a uma conclusão. Também desconfie de quem promete resultado garantido, porque nenhum especialista pode garantir que o pedido será deferido ou que a ação será julgada procedente.
E existe outro ponto que considero importante. Um bom advogado não deve aceitar qualquer causa só porque existe alguém disposto a pagar. Se, depois de analisar os documentos, ele entender que o pedido não tem fundamento ou que determinada estratégia pode prejudicar você, precisa ter tranquilidade para dizer isso, porque às vezes o melhor trabalho que um advogado pode fazer é justamente evitar uma decisão ruim.
Quanto custa contratar um advogado para a isenção?
A resposta que ninguém gosta de ouvir é que depende, mas dá para deixar as coisas mais claras. Na isenção do Imposto de Renda, o trabalho normalmente se divide em duas etapas.
Na primeira, o ganho aparece quando o imposto deixa de ser descontado: se antes eram retidos R$ 1.000,00 por mês e esse desconto deixa de existir, há um benefício econômico mensal fácil de visualizar.
Na segunda, o trabalho olha para trás, para os valores já pagos que precisam ser recuperados, o que pode envolver a retificação das declarações, pedidos à Receita Federal ou uma ação judicial.
Por isso, é comum que os honorários sejam estruturados em duas frentes, uma vinculada à interrupção dos descontos mensais e outra vinculada aos valores restituídos dos últimos anos, além de um eventual valor inicial pelo trabalho técnico quando a restituição for pequena. Em casos mais complexos, pode ser necessário que você procure um médico especialista para produzir a documentação complementar, e esse trabalho médico tem um custo separado, que você precisa conhecer antes de começar.
Antes de contratar, pergunte quais etapas estão incluídas, se haverá cobrança inicial, como os honorários de êxito serão calculados e o que acontece se for preciso entrar com uma ação depois do pedido administrativo. Olhe menos para o percentual isoladamente e mais para sobre o que ele será calculado, porque existe uma diferença enorme entre cobrar sobre os atrasados, sobre a economia mensal ou sobre uma combinação dos dois. Um bom advogado deve conseguir explicar os honorários com a mesma clareza com que explica o seu direito, e é por isso que, antes de falar em preço, eu prefiro entender o caso.
Perguntas frequentes
Quem já teve câncer é isento de Imposto de Renda no Paraná?
Sim, se for aposentado ou pensionista. A neoplasia maligna não exige gravidade nem sintomas atuais, conforme a Súmula 627 do STJ. O documento mais importante é o exame anatomopatológico que confirmou o diagnóstico.
Glaucoma dá isenção de Imposto de Renda?
O glaucoma não está na lista pelo nome, mas é uma das causas mais comuns de cegueira. Se ele levou à cegueira, inclusive de um olho só, ou à visão de 20/200 ou pior no melhor olho depois de esgotadas as correções, pode haver direito.
Quem tem mais de 60 anos está isento de Imposto de Renda?
Não pela idade. A partir dos 65 anos existe uma parcela adicional isenta, que é outra regra. A isenção por doença grave não depende de idade.
Como receber o retroativo da isenção por doença grave?
Depois do reconhecimento pela Paranaprevidência, retificando as declarações dos últimos cinco anos na Receita Federal ou numa ação judicial que peça a isenção e a devolução no mesmo processo.
Aposentado isento precisa declarar Imposto de Renda?
Sim, quando se enquadrar nos critérios de obrigatoriedade da Receita Federal. A isenção muda a forma de declarar os proventos, não dispensa a declaração.
O pensionista pode pedir a isenção?
Pode, quando quem recebe a pensão tem uma das doenças da lista. A exceção é a moléstia profissional, que não serve para isentar pensão.
A previdência privada também fica isenta?
Fica. A complementação de aposentadoria e os resgates de PGBL e VGBL também são alcançados pela isenção, segundo o STJ e a própria PGFN.
Quanto tempo a Paranaprevidência leva para responder?
O Governo do Paraná informa apenas que o prazo é "variável". Mas a Lei Estadual nº 20.656/2021, que regula o processo administrativo no Paraná, determina que, sem disposição específica, os atos da Administração sejam praticados em 15 dias, prazo que pode chegar ao dobro com justificativa comprovada (art. 23). Se o pedido ficar parado muito além disso, vale cobrar formalmente a decisão e, se necessário, levar a demora à Justiça.
Márcio José Barcellos Mathias é advogado há mais de vinte anos. Tem inscrição em seis seccionais da OAB: Paraná (41.506), Alagoas (12.941A), Bahia (43.917), Mato Grosso (20.609A), Mato Grosso do Sul (18.602) e Sergipe (861A). Atua na defesa de servidores públicos das três esferas, militares, aposentados e pensionistas na isenção do imposto de renda por doença grave.